
10月7日,欧洲议会以454票赞成、86票反对、110票弃权通过了一份对华报告。该报告主张成员国在台海周边部署军舰和进行联合演习,并提及倾销、间谍活动和产能过剩等问题。报告起草人沃特曼斯表示这是欧盟对华政策的转折点,而对华关系代表团主席埃罗格鲁则称“中国只懂实力语言”。这些言论虽然强硬,但反映了谈判桌外施压的态度。
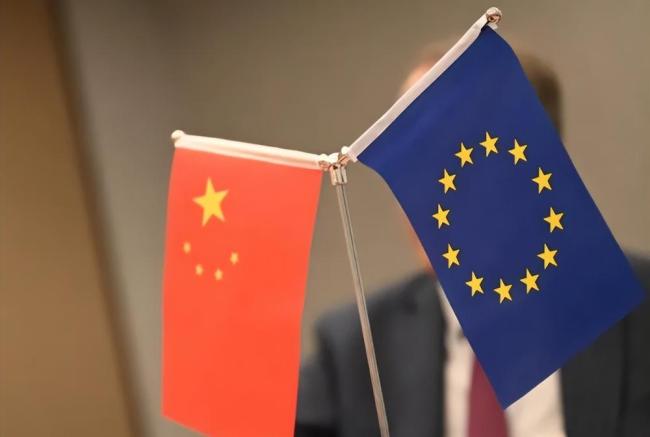
报告恢复了“制度性对手”的表述,但也保留了“全面战略伙伴”和避免脱钩等修正案,显示议会内部并非一致支持所有强硬条款。特别是关于台海问题,决议虽未实际出兵,但将台湾问题推向“欧盟安全议题”,增加了误判的风险。中方对此立场明确:台湾是核心利益,外部军舰、军演、对台军售都属踩线行为。
经贸方面也不轻松。10月5日,法德向欧委会提交非正式文件,要求强化贸易防御工具,限制他国商品进入欧洲,降低所谓供应链依赖。中青在线援引中方态度,若欧方出台歧视性措施,必将坚决回应,捍卫中国产业合法权益。6月29日,商务部部长王文涛与欧委会委员谢夫乔维奇在布鲁塞尔举行首次磋商,设立了四个板块:贸易投资平衡、出口管制、知识产权、世贸改革。双方同意2026年秋季再开部长级会议,并建立联合监测机制,交换贸易数据。谢夫乔维奇即将访华,本应延续这套桌面机制,不用把议会决议当谈判筹码。
然而,一边建机制,一边议会高票施压,法德又催促新防御工具。中方商务部已就逆变器融资禁令、外资审查、医疗器械采购限制等提出关切。“产能过剩”不能仅凭政治标签下结论。中欧货物贸易规模大、行业差异多,电动汽车、化工、混动汽车都涉及不同产能利用率、补贴、需求和价格问题。法德文件提到化工、PET、混动汽车等方向,若欧方用单向市场开放、单向限制中企求平衡,谈判将难以推进,因为中方要的是双向准入、非歧视。
出口管制方面已有现实反制样本。4月24日,商务部将FN Herstal、HENSOLDT、OMNIPOL等7家欧盟实体列入出口管制名单,禁止向其出口两用物项。7月23日晚,欧盟第21轮对俄制裁新增14家中国内地和香港企业,理由是对方协助俄罗斯规避限制。次日,商务部公告反制,列14家欧盟实体,同样禁止向其出口两用物项。这些措施覆盖德国、法国、意大利、波兰、荷兰、捷克、保加利亚、立陶宛,涉及军工、光电、无人机、激光、卡车底盘、高校研究机构等。
一些欧洲政客称“欧盟耐心有限”,但时间线显示,4月中方因对台军售相关实体出手,7月因欧盟对俄制裁外溢打中企再对等回击。先列单、先制裁、先推动贸易防御的不全是中方的动作。中方两次出口管制均依法进行,不是情绪化发脾气。
议会报告还提涉港、涉疆、涉藏、人权、俄乌“挺俄”等旧议题。这些指责在中欧沟通中反复出现,若只靠决议重复标签,不交换证据和清单,摩擦只会叠加。谢夫乔维奇访华前,真正议题应是把6月四板块落到具体单子上:哪些市场准入可放开,哪些出口管制可透明,哪些知识产权问题可整改,哪些WTO事项可协同。
高票决议会给欧委会带来“强硬民意”人设,但谈判不是议会喊票。中方在意相互尊重,若对方一边来谈、一边用军舰言论和贸易工具施压,磋商成本会明显上升。欧洲内部也有不脱钩力量,社会主义和民主等党团把“全面战略伙伴”、避免阵营对抗写回文本,说明高票并不等于所有成员国、所有企业都愿意把对华关系武器化。
对企业来说,决议本身多半不会直接变为法律,后续才能看出影响:市场准入变不变、合规成本增不增、两用物项许可难不难、汽车和绿色供应链价格如何传导。对中方来说,路线也不复杂:可合作的部分走磋商机制,台海和主权红线零容忍,无证据制裁中企用出口管制回击,贸易歧视用反歧视、供应链、境外补贴等调查回应。
10月这波节奏很清晰。7日议会高票、5日法德文件、6月四板块机制、4月和7月两轮管制,串起来不是“中国突然硬”,而是欧洲逐步把经贸、台海、制裁绑在一起。欧洲若把中方克制理解成不会还手,就会不断试军舰、试贸易工具、试人权议题。每次试红线,都会换来出口管制、采购限制、诉讼和供应链重新定价。454票是政治信号,台海军舰是鼓吹不是既成部署,四板块谈判还在排期,中方两次管制已经给出对等规则。
启恒配资提示:文章来自网络,不代表本站观点。